Domain erbschaftssteuergesetz.de kaufen?
Wir ziehen mit dem Projekt
erbschaftssteuergesetz.de um.
Sind Sie am Kauf der Domain
erbschaftssteuergesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erbschaftssteuergesetz.de kaufen?
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **


Ähnliche Suchbegriffe für Öffentlicher
Top-Angebote
Produkte zum Begriff Öffentlicher:
-
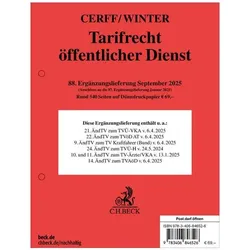
Tarifrecht öffentlicher Dienst 88. Ergänzungslieferung, FachbücherZur Ergänzungslieferung Die 88. Ergänzungslieferung enthält unter anderem Änderungen durch die 10. und 11. ÄndTV zum TV-Ärzte/VKA, den 21. ÄndTV zum TVÜ-VKA, den 22. ÄndTV zum TVöD AT sowie den 24. ÄndTV zum TVÜ-H. Zielgruppe Für Personalabteilungen und Personalstellen von Bund, Ländern und Gemeinden, Gewerkschaften und Arbeitgebervertretungen, Rechtsanwaltschaft.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krebs, Klaus: Chatgruppen und öffentlicher DienstChatgruppen und öffentlicher Dienst , Erstmals umfassender Überblick Das Werk gibt erstmals einen umfassenden Überblick über die rechtlichen Rahmenbedingungen, unter denen Beamtinnen und Beamte – insbesondere der Polizei – in Chatgruppen agieren. Anlass hierfür sind die in den letzten Jahren zunehmend bekannt gewordenen Vorfälle, bei denen Beamtinnen und Beamte verfassungsfeindliche, menschenverachtende und extremistische Nachrichten in Chatgruppen entweder verbreiteten oder (stillschweigend) duldeten. Derartige Verhaltensweisen sind mit dem besonderen Dienst- und Treueverhältnis, wie es für das Berufsbeamtentum konstitutiv ist, schlechthin unvereinbar. Grundlagen verstehen: Verfassungsrecht, Beamtenverhältnis, Strafrecht Die Autoren legen die verfassungsrechtlichen Grundlagen des Beamtenverhältnisses dar, erklären ausführlich die wichtigsten Straftatbestände, die in Chatgruppen verwirklicht werden können, und zeigen die bei Verfehlungen möglichen straf- und dienstrechtlichen Konsequenzen mitsamt ihrer praktischen Umsetzung auf. Auch strafprozessuale und polizeirechtliche Zwangsmittel – etwa die Beschlagnahme – werden eingehend erörtert. Sowohl im Strafrecht als auch im Öffentlichen Recht weist der Umgang mit Chatgruppen Besonderheiten und Spezifika auf, die es bei der Rechtsanwendung zu beachten gilt; diese werden von den Autoren souverän und mit großer Sachkenntnis herausgearbeitet. Einzigartige intradisziplinäre Zusammenstellung Eine vergleichbare Aufbereitung der komplexen, in sich vielgestaltigen Materie zum Thema »Chatgruppen und öffentlicher Dienst« liegt bislang noch nicht vor. Das intradisziplinär angelegte Werk leistet somit einen grundlegenden Beitrag zur Vermessung der juristischen »Infrastruktur« in einem Bereich, in dem sich – auch aufgrund der stets vorauseilenden technologischen Entwicklung – eine stabile Rechtsdogmatik bislang noch nicht herausgebildet hat. Systematische Übersicht der Rechtsprechung Zugleich erhebt es den Anspruch, erstmals auch die bisher ergangene, äußerst umfangreiche Rechtsprechung zum Thema systematisch aufzuarbeiten und, wo dies geboten erscheint, kritisch zu reflektieren. Ein besonderer Schwerpunkt liegt dabei auf dem Bereich der Polizei, da sich namentlich aus deren Tätigkeitsfeld heraus das Gros der bislang bekannten Fälle entwickelt hat. Ratgeber für ... Der Band richtet sich in erster Linie an all jene, die im Rahmen ihrer Tätigkeit mit der beamten- und strafrechtlichen Bearbeitung der einschlägigen Vorkommnisse befasst sind – sei es bei den jeweiligen Dienststellen, sei es bei den Gerichten und Staatsanwaltschaften sowie in der Anwaltschaft. Angesprochen sind jedoch auch Führungskräfte in den Behörden, die mit rechtlichen Fragen zur Nutzung digitaler Kommunikationsmittel konfrontiert sind, sowie alle am Recht der Beamtinnen und Beamten in Chatgruppen Interessierten aus Wissenschaft und Praxis. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241015, Produktform: Kartoniert, Autoren: Krebs, Klaus~Nitschke, Andreas~Noak, Torsten~Steinhorst, Lars~Zenger, Florian, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 320, Keyword: Beamtenrecht; Chatgruppen; Dienstrecht; Disziplinarrecht; Fehlverhalten; Instant-Messaging-Dienst; Polizei; Rechtsextremismus; Strafrecht; Verfassungsrecht; WhatsApp, Fachschema: Beamter - Beamtenrecht~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 32, Gewicht: 460, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
-
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **


Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
Was ist besser Erben oder Schenkung?
Was ist besser Erben oder Schenkung? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel Steuerbelastung, persönliche Beziehungen und individuelle Umstände. Bei einer Schenkung können Steuern vermieden werden, jedoch können auch Konflikte innerhalb der Familie entstehen. Beim Erben können Steuern anfallen, aber es kann auch eine gerechtere Verteilung des Vermögens gewährleistet sein. Letztendlich sollte die Entscheidung zwischen Erben und Schenken gut überlegt und individuell abgewogen werden. **
Top-Angebote
Produkte zum Begriff Öffentlicher:
-
Heinz Kolms: Finanzwissenschaft / Öffentlicher Kredit, öffentlicher Haushalt, Finanzausgleich, Gebundene Ausgabe von Heinz Kolms, De Gruyter,Heinz Kolms: Finanzwissenschaft / Öffentlicher Kredit, Öffentlicher Haushalt, Finanzausgleich, Gebundene Ausgabe Von Heinz Kolms, De Gruyter, 978-3-11-101048-9, Seitenanzahl: 191109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tarifrecht öffentlicher Dienst 88. Ergänzungslieferung, FachbücherZur Ergänzungslieferung Die 88. Ergänzungslieferung enthält unter anderem Änderungen durch die 10. und 11. ÄndTV zum TV-Ärzte/VKA, den 21. ÄndTV zum TVÜ-VKA, den 22. ÄndTV zum TVöD AT sowie den 24. ÄndTV zum TVÜ-H. Zielgruppe Für Personalabteilungen und Personalstellen von Bund, Ländern und Gemeinden, Gewerkschaften und Arbeitgebervertretungen, Rechtsanwaltschaft.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krebs, Klaus: Chatgruppen und öffentlicher DienstChatgruppen und öffentlicher Dienst , Erstmals umfassender Überblick Das Werk gibt erstmals einen umfassenden Überblick über die rechtlichen Rahmenbedingungen, unter denen Beamtinnen und Beamte – insbesondere der Polizei – in Chatgruppen agieren. Anlass hierfür sind die in den letzten Jahren zunehmend bekannt gewordenen Vorfälle, bei denen Beamtinnen und Beamte verfassungsfeindliche, menschenverachtende und extremistische Nachrichten in Chatgruppen entweder verbreiteten oder (stillschweigend) duldeten. Derartige Verhaltensweisen sind mit dem besonderen Dienst- und Treueverhältnis, wie es für das Berufsbeamtentum konstitutiv ist, schlechthin unvereinbar. Grundlagen verstehen: Verfassungsrecht, Beamtenverhältnis, Strafrecht Die Autoren legen die verfassungsrechtlichen Grundlagen des Beamtenverhältnisses dar, erklären ausführlich die wichtigsten Straftatbestände, die in Chatgruppen verwirklicht werden können, und zeigen die bei Verfehlungen möglichen straf- und dienstrechtlichen Konsequenzen mitsamt ihrer praktischen Umsetzung auf. Auch strafprozessuale und polizeirechtliche Zwangsmittel – etwa die Beschlagnahme – werden eingehend erörtert. Sowohl im Strafrecht als auch im Öffentlichen Recht weist der Umgang mit Chatgruppen Besonderheiten und Spezifika auf, die es bei der Rechtsanwendung zu beachten gilt; diese werden von den Autoren souverän und mit großer Sachkenntnis herausgearbeitet. Einzigartige intradisziplinäre Zusammenstellung Eine vergleichbare Aufbereitung der komplexen, in sich vielgestaltigen Materie zum Thema »Chatgruppen und öffentlicher Dienst« liegt bislang noch nicht vor. Das intradisziplinär angelegte Werk leistet somit einen grundlegenden Beitrag zur Vermessung der juristischen »Infrastruktur« in einem Bereich, in dem sich – auch aufgrund der stets vorauseilenden technologischen Entwicklung – eine stabile Rechtsdogmatik bislang noch nicht herausgebildet hat. Systematische Übersicht der Rechtsprechung Zugleich erhebt es den Anspruch, erstmals auch die bisher ergangene, äußerst umfangreiche Rechtsprechung zum Thema systematisch aufzuarbeiten und, wo dies geboten erscheint, kritisch zu reflektieren. Ein besonderer Schwerpunkt liegt dabei auf dem Bereich der Polizei, da sich namentlich aus deren Tätigkeitsfeld heraus das Gros der bislang bekannten Fälle entwickelt hat. Ratgeber für ... Der Band richtet sich in erster Linie an all jene, die im Rahmen ihrer Tätigkeit mit der beamten- und strafrechtlichen Bearbeitung der einschlägigen Vorkommnisse befasst sind – sei es bei den jeweiligen Dienststellen, sei es bei den Gerichten und Staatsanwaltschaften sowie in der Anwaltschaft. Angesprochen sind jedoch auch Führungskräfte in den Behörden, die mit rechtlichen Fragen zur Nutzung digitaler Kommunikationsmittel konfrontiert sind, sowie alle am Recht der Beamtinnen und Beamten in Chatgruppen Interessierten aus Wissenschaft und Praxis. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241015, Produktform: Kartoniert, Autoren: Krebs, Klaus~Nitschke, Andreas~Noak, Torsten~Steinhorst, Lars~Zenger, Florian, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 320, Keyword: Beamtenrecht; Chatgruppen; Dienstrecht; Disziplinarrecht; Fehlverhalten; Instant-Messaging-Dienst; Polizei; Rechtsextremismus; Strafrecht; Verfassungsrecht; WhatsApp, Fachschema: Beamter - Beamtenrecht~Öffentliches Recht, Fachkategorie: Öffentliches Recht, Warengruppe: TB/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 145, Höhe: 32, Gewicht: 460, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
Ähnliche Suchbegriffe für Öffentlicher
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Bahnhof als öffentlicher Raum? - Bemerkungen zum Wandel öffentlicher Räume am Beispiel des Innsbrucker Hauptbahnhofs, Taschenbuch von RobertDer Bahnhof Als Öffentlicher Raum? - Bemerkungen Zum Wandel Öffentlicher Räume Am Beispiel Des Innsbrucker Hauptbahnhofs, Taschenbuch Von Robert Possenig, Grin, 978-3-640-53010-6, Seitenanzahl: 13247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesetz über den unmittelbaren Zwang bei Ausübung öffentlicher Gewalt durch Vollzugsbeamte des Bundes, Taschenbuch von Antiphon Verlag, Antiphon,Gesetz Über Den Unmittelbaren Zwang Bei Ausübung Öffentlicher Gewalt Durch Vollzugsbeamte Des Bundes, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0698-3, Seitenanzahl: 167,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
-
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
-
Was ist besser Erben oder Schenkung?
Was ist besser Erben oder Schenkung? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel Steuerbelastung, persönliche Beziehungen und individuelle Umstände. Bei einer Schenkung können Steuern vermieden werden, jedoch können auch Konflikte innerhalb der Familie entstehen. Beim Erben können Steuern anfallen, aber es kann auch eine gerechtere Verteilung des Vermögens gewährleistet sein. Letztendlich sollte die Entscheidung zwischen Erben und Schenken gut überlegt und individuell abgewogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.