Domain erbschaftssteuergesetz.de kaufen?
Wir ziehen mit dem Projekt
erbschaftssteuergesetz.de um.
Sind Sie am Kauf der Domain
erbschaftssteuergesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erbschaftssteuergesetz.de kaufen?
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **

Ähnliche Suchbegriffe für Maturity
Top-Angebote
Produkte zum Begriff Maturity:
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
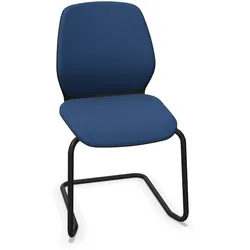
Sedus se:kit Freischwinger stapelbar (Box) - Era Maturity blau (CSE40) / Lichtgrau (147)SN-830/7103 | Sedus se:kit Freischwinger (Box) Ergonomisch geformte Sitzschale, in die Gestellstruktur integrierter Kunststoffrahmen, Stahlgestell aus Rundrohr Ø 22 mm Ausstattungsmerkmale - Polsterung: Sitz und Rückenlehne gepolstert (7103)- Brandschutz: ohne Brandschutzausführung- Bezug: Camira Era (9ER)- Modellfarbe gleich Gestellfarbe- Gestell: Stahlgestell, stapelbar (8001)- Empfohlenes Nutzergewicht bis max. 130 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien. Verpackung & Versand Ihr gewünschter Stuhl wird einfach zu montieren in einer platzsparenden und für den Paketdienst sicheren Verpackung ausgeliefert. Bestellen, erhalten, aufbauen und sitzen! 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Bezugsmaterialien Normen / Zertifikate Bedienungsanleitung340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
-
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **

Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
Was ist besser Erben oder Schenkung?
Was ist besser Erben oder Schenkung? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel Steuerbelastung, persönliche Beziehungen und individuelle Umstände. Bei einer Schenkung können Steuern vermieden werden, jedoch können auch Konflikte innerhalb der Familie entstehen. Beim Erben können Steuern anfallen, aber es kann auch eine gerechtere Verteilung des Vermögens gewährleistet sein. Letztendlich sollte die Entscheidung zwischen Erben und Schenken gut überlegt und individuell abgewogen werden. **
Top-Angebote
Produkte zum Begriff Maturity:
-
Sedus crossline Konferenzdrehstuhl - Era Maturity blau (CSE40)cn-201 | Sedus crossline Konferenzdrehstuhl Dieser bequeme Konferenzdrehstuhl verfügt über eine gepolsterte Rückenlehne, Aluminiumarmlehnen mit Kunststoff- oder wahlweise Lederauflagen in schwarz und ist mit Rollen oder Gleitern konfigurierbar. Die zentrale Sitzfederung und die dynamische Mechanik der Rückenlehne ermöglichen ein bequemes Sitzen auch bei längeren Meetings. Für noch mehr Sitzkomfort sorgt die Sitzfläche mit großzügig gepolsterter Sitzmulde und abgerundeter Sitzvorderkante, die den Druck auf die Oberschenkel während des Sitzens mindert und somit eingeschlafene Beine verhindert. Die Polsterdicke beträgt 50 mm. Bei der Konfiguration mit Sitzhöhenverstellung per Gasfeder beträgt der Bereich der stufenlosen Höhenverstellung zwischen 380-500 mm. Die Sitzhöhe bei Auswahl mit zentraler, nicht höhenverstellbarer Sitzfederung beträgt 430 mm. Ausstattungsmerkmale - Bezug: Camira Era (9ER)- Modellfarbe: Schwarz (103)- Aluminiumfuß (2203)- Empfohlen für ein Benutzergewicht bis 110 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien ab Seite 38. Für eine individuelle Konfiguration, senden Sie uns bitte eine Nachricht. Verpackung & Versand Ihr gewünschter Bürostuhl wird vormontiert ausgeliefert. Der Stuhl ist in einer großen Tüte verpackt und hat bei entsprechender Auswahl einen Rollenschutz entweder in blau für die weichen Rollen oder rot für die harten Rollen und wird bei der Anlieferung vom Spediteur entfernt und mitgenommen. 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Produktbroschüre Bezugsmaterialien TÜV Zertifikat Geprüfte Sicherheit Quality Office Zertifikat Maße885,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kanban Maturity Model, Fachbücher von David J. AndersonLeistungsstarkes Werkzeug für Kanban-Initiativen. Roadmap zur schrittweisen kontinuierlichen Prozessoptimierung. Spezifische Praktiken, um Organisationen beweglicher und anpassungsfähiger zu machen. Pragmatisches Vorgehen, angelehnt an bekannte Reifegradmodelle wie CMMI. Das Kanban Maturity Model (KMM) entstand durch die Arbeit in der letzten Dekade bei der Einführung von Kanban in kleinen und grossen Unternehmen verschiedener Branchen. Das Modell beschreibt mehr als 150 Praktiken in sieben unterschiedlichen Reifegraden einer Organisation und bietet damit eine klare Anleitung, um mittels der Kanban-Methode Verbesserungen anzustossen und anzuleiten. Es spiegelt die Erfahrung wider, dass die angewendeten Kanban-Praktiken zur organisatorischen Reife des Unternehmens passen müssen. Das Buch ist ein KMM-Wegweiser, der Übergangs- und Festigungspraktiken beschreibt und konkrete Massnahmen an die Hand gibt, um die Einführung zu ermöglichen, sodass die für das Business gewünschte Agilität erreicht werden kann. Die Reifegrade des Modells sind von etablierten Reifegradmodellen wie CMMI inspiriert und ergänzen bzw. erweitern diese. Aus dem Inhalt: Die drei Säulen des KMM: Kultur, Praktiken und Ergebnisse, gesteuert durch evolutionäre Veränderungen. Die sieben Reifegrade in Bezug auf kulturelle Werte, Managementpraktiken und Geschäftsergebnisse. Die Organisationskultur und kulturellen Werte auf allen Reifegraden sowie „Culture Hacking“. Ein Referenzkatalog für die mehr als 150 spezifischen Kanban-Praktiken, die den sieben Reifegraden und den sechs allgemeinen Kanban-Praktiken zugeordnet sind. Das Buch richtet sich an Kanban-Praktiker, die bei der Einführung oder Verbesserung von Kanban-Implementierungen handlungsleitende Hilfestellung suchen. Die verwendeten Praktiken werden mit vielen anschaulichen Beispielen erläutert.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
Ähnliche Suchbegriffe für Maturity
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sedus se:kit Freischwinger stapelbar (Box) - Era Maturity blau (CSE40) / Lichtgrau (147)SN-830/7103 | Sedus se:kit Freischwinger (Box) Ergonomisch geformte Sitzschale, in die Gestellstruktur integrierter Kunststoffrahmen, Stahlgestell aus Rundrohr Ø 22 mm Ausstattungsmerkmale - Polsterung: Sitz und Rückenlehne gepolstert (7103)- Brandschutz: ohne Brandschutzausführung- Bezug: Camira Era (9ER)- Modellfarbe gleich Gestellfarbe- Gestell: Stahlgestell, stapelbar (8001)- Empfohlenes Nutzergewicht bis max. 130 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien. Verpackung & Versand Ihr gewünschter Stuhl wird einfach zu montieren in einer platzsparenden und für den Paketdienst sicheren Verpackung ausgeliefert. Bestellen, erhalten, aufbauen und sitzen! 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Bezugsmaterialien Normen / Zertifikate Bedienungsanleitung340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sedus se:dot Hocker niedrig - Era Maturity blau (CSE40) / Era Calendar lachs (CSE19)pf-906 | Sedus se:dot Hocker niedrig Universeller Hocker mit Anti-Rutsch-Gewebe an der Unterseite. Die leichten Hocker schaffen eine lockere Atmosphäre und ermöglichen neue Gestaltungsansätze fürs Büro. Ideale Einsatzgebiete sind Ruhe- und Pausenzonen, Bereiche für (informelle Meetings) oder Empfangsbereiche. Dank seines geringen Gewichts kann der se:dot einfach an den Wunschort platziert werden. Konfigurieren Sie Ihren se:dot in Ihren Unternehmensfarben. Auch als hoher Hocker hier im Shop erhältlich. Ausstattungsmerkmale - Polsterung: Sitz und Korpus gepolstert (7108)- Sitzhöhe: 390 mm- Durchmesser der Sitzoberfläche: 730 mm- Bezug: Camira Era (9ER)- Gewicht: 9,7 kg- Empfohlenes Nutzergewicht bis max. 110 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien. Für eine individuelle Konfiguration, senden Sie uns bitte eine Nachricht. Verpackung & Versand Der Hocker wird bereits montiert geliefert. 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Produktbroschüre Bezugsmaterialien Bedienungsanleitung445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sedus se:kit Freischwinger stapelbar (Box) - Era Maturity blau (CSE40) / Schwarz (103)SN-830/7103 | Sedus se:kit Freischwinger (Box) Ergonomisch geformte Sitzschale, in die Gestellstruktur integrierter Kunststoffrahmen, Stahlgestell aus Rundrohr Ø 22 mm Ausstattungsmerkmale - Polsterung: Sitz und Rückenlehne gepolstert (7103)- Brandschutz: ohne Brandschutzausführung- Bezug: Camira Era (9ER)- Modellfarbe gleich Gestellfarbe- Gestell: Stahlgestell, stapelbar (8001)- Empfohlenes Nutzergewicht bis max. 130 kg Hinweise Die abgebildeten Farben können vom Original abweichen. Das Produktbild kann von Ihrer Variantenauswahl abweichen. Weitere Stoffe finden Sie unter Downloads & Links in der Datei Bezugsmaterialien. Verpackung & Versand Ihr gewünschter Stuhl wird einfach zu montieren in einer platzsparenden und für den Paketdienst sicheren Verpackung ausgeliefert. Bestellen, erhalten, aufbauen und sitzen! 5 Jahre Herstellergarantie (Bitte beachten Sie die Sedus Garantiebedingungen). Downloads & Links Bezugsmaterialien Normen / Zertifikate Bedienungsanleitung325,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
-
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
-
Was ist besser Erben oder Schenkung?
Was ist besser Erben oder Schenkung? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel Steuerbelastung, persönliche Beziehungen und individuelle Umstände. Bei einer Schenkung können Steuern vermieden werden, jedoch können auch Konflikte innerhalb der Familie entstehen. Beim Erben können Steuern anfallen, aber es kann auch eine gerechtere Verteilung des Vermögens gewährleistet sein. Letztendlich sollte die Entscheidung zwischen Erben und Schenken gut überlegt und individuell abgewogen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.