Domain erbschaftssteuergesetz.de kaufen?
Wir ziehen mit dem Projekt
erbschaftssteuergesetz.de um.
Sind Sie am Kauf der Domain
erbschaftssteuergesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erbschaftssteuergesetz.de kaufen?
Was ist Fahrmodi Pro?
Was ist Fahrmodi Pro? Fahrmodi Pro ist ein fortschrittliches System, das es dem Fahrer ermöglicht, verschiedene Fahrmodi auszuwählen, um das Fahrverhalten des Fahrzeugs anzupassen. Diese Modi können die Leistung, das Handling und andere Fahrzeugparameter beeinflussen, um eine optimale Fahrerfahrung zu gewährleisten. Fahrmodi Pro können in der Regel über ein Bedienfeld oder eine App gesteuert werden und bieten dem Fahrer die Möglichkeit, das Fahrzeug an unterschiedliche Fahrbedingungen anzupassen. Diese Funktion ist besonders nützlich für Fahrer, die gerne verschiedene Fahrstile ausprobieren oder ihre Fahrt an unterschiedliche Gelände- oder Wetterbedingungen anpassen möchten. **
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **

Ähnliche Suchbegriffe für Fahrmodi
Top-Angebote
Produkte zum Begriff Fahrmodi:
-
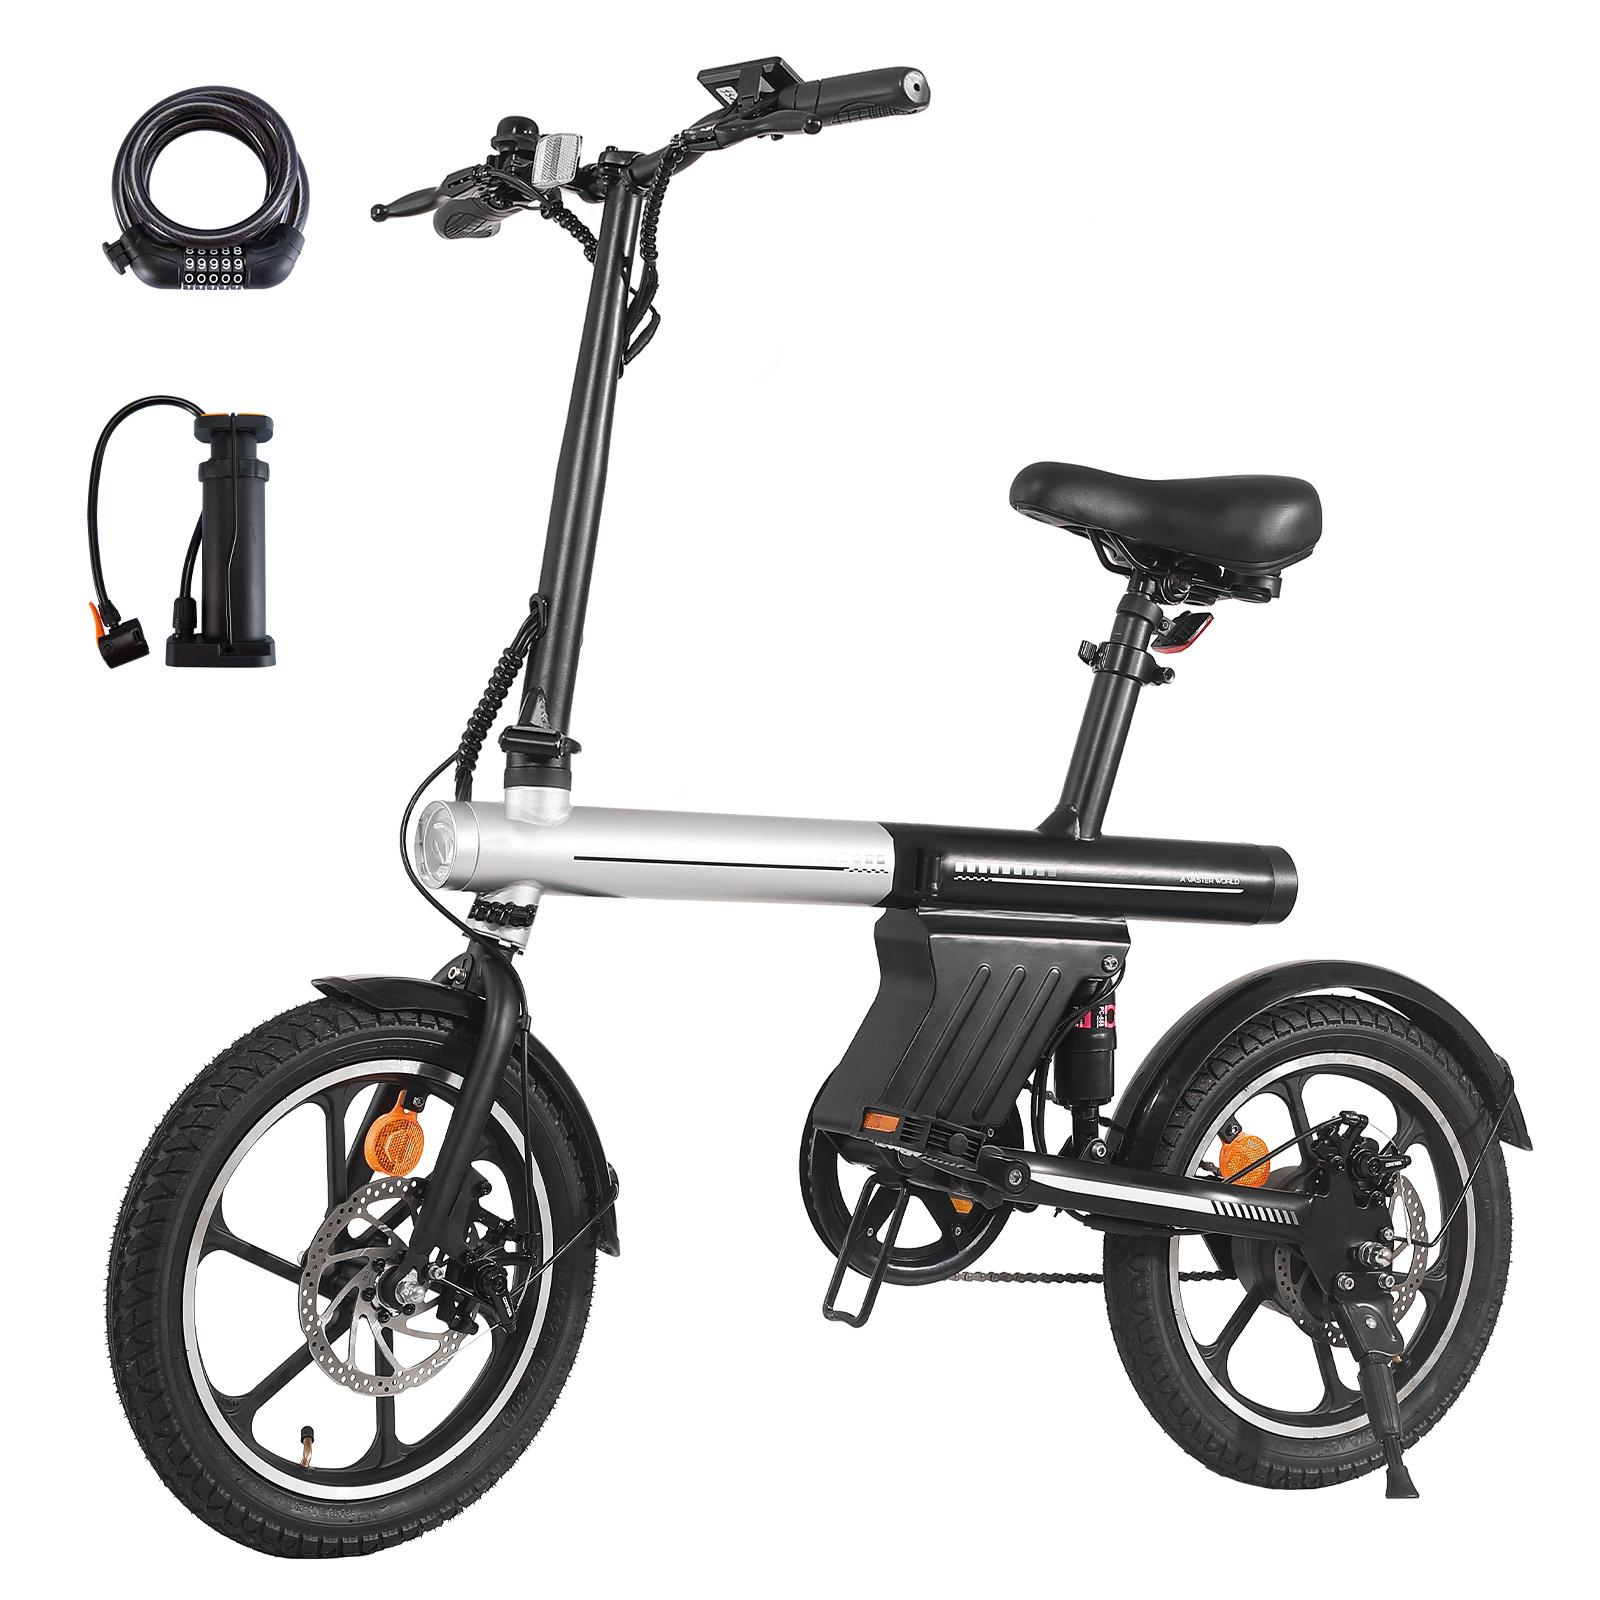
A11 faltbares Pendler-Elektrofahrrad, 25 km/h, 36V 12,8Ah, max. Steigfähigkeit 20°, Doppelscheibenbremsen vorne und hinten, 3+1 Fahrmodi,120kgAVDLEU A11 16 Zoll stilvolles Klappfahrrad Übersicht der KernparameterMarkennummer: AVDL EU A11Gehäusematerial: KohlenstoffstahlMotorleistung: EU-Version 250WHöchstgeschwindigkeit: EU-Version 25 km/hMaximale Steigung: 20°Batteriespezifikationen: 36 V 12,8 Ah (460,8 Wh) effiziente abnehmbare LithiumbatterieReinelektrische Reichweite: 30 - 35 kmLadezeit: 4 - 5 Stunden (Schnellladung)Reifengröße: 16 x 2,125 ZollBremssystem: Doppelscheibenbremse vorne und hintenBeleuchtungssystem: LED-Scheinwerfer + Heckleuchte (mit Bremsanzeige)Dashboard: Intelligentes LCD-Display (Echtzeit-Anzeige von Geschwindigkeit, Leistung, Kilometern, Geschwindigkeit und Fehlercode)Fahrmodus: 3+1 Fahrmodus (3 Gänge AAS Intelligent Assistance + 1 Gänge menschliches Fahren)Gesamtgewicht: 24,5 kgGesamtgewicht: 30,4 kgMaximale Belastung: 120 kgAnwendbare Höhe: 140 - 175 cmWasserdichtigkeit: IPX4Betriebstemperatur: -10°C bis 45°CAusdehnungsgröße: 1335 620 1110 mmFaltgröße: 750 360 630 mmVerpackungsgröße: 780 380 640 mmPa529,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **


Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
Top-Angebote
Produkte zum Begriff Fahrmodi:
-
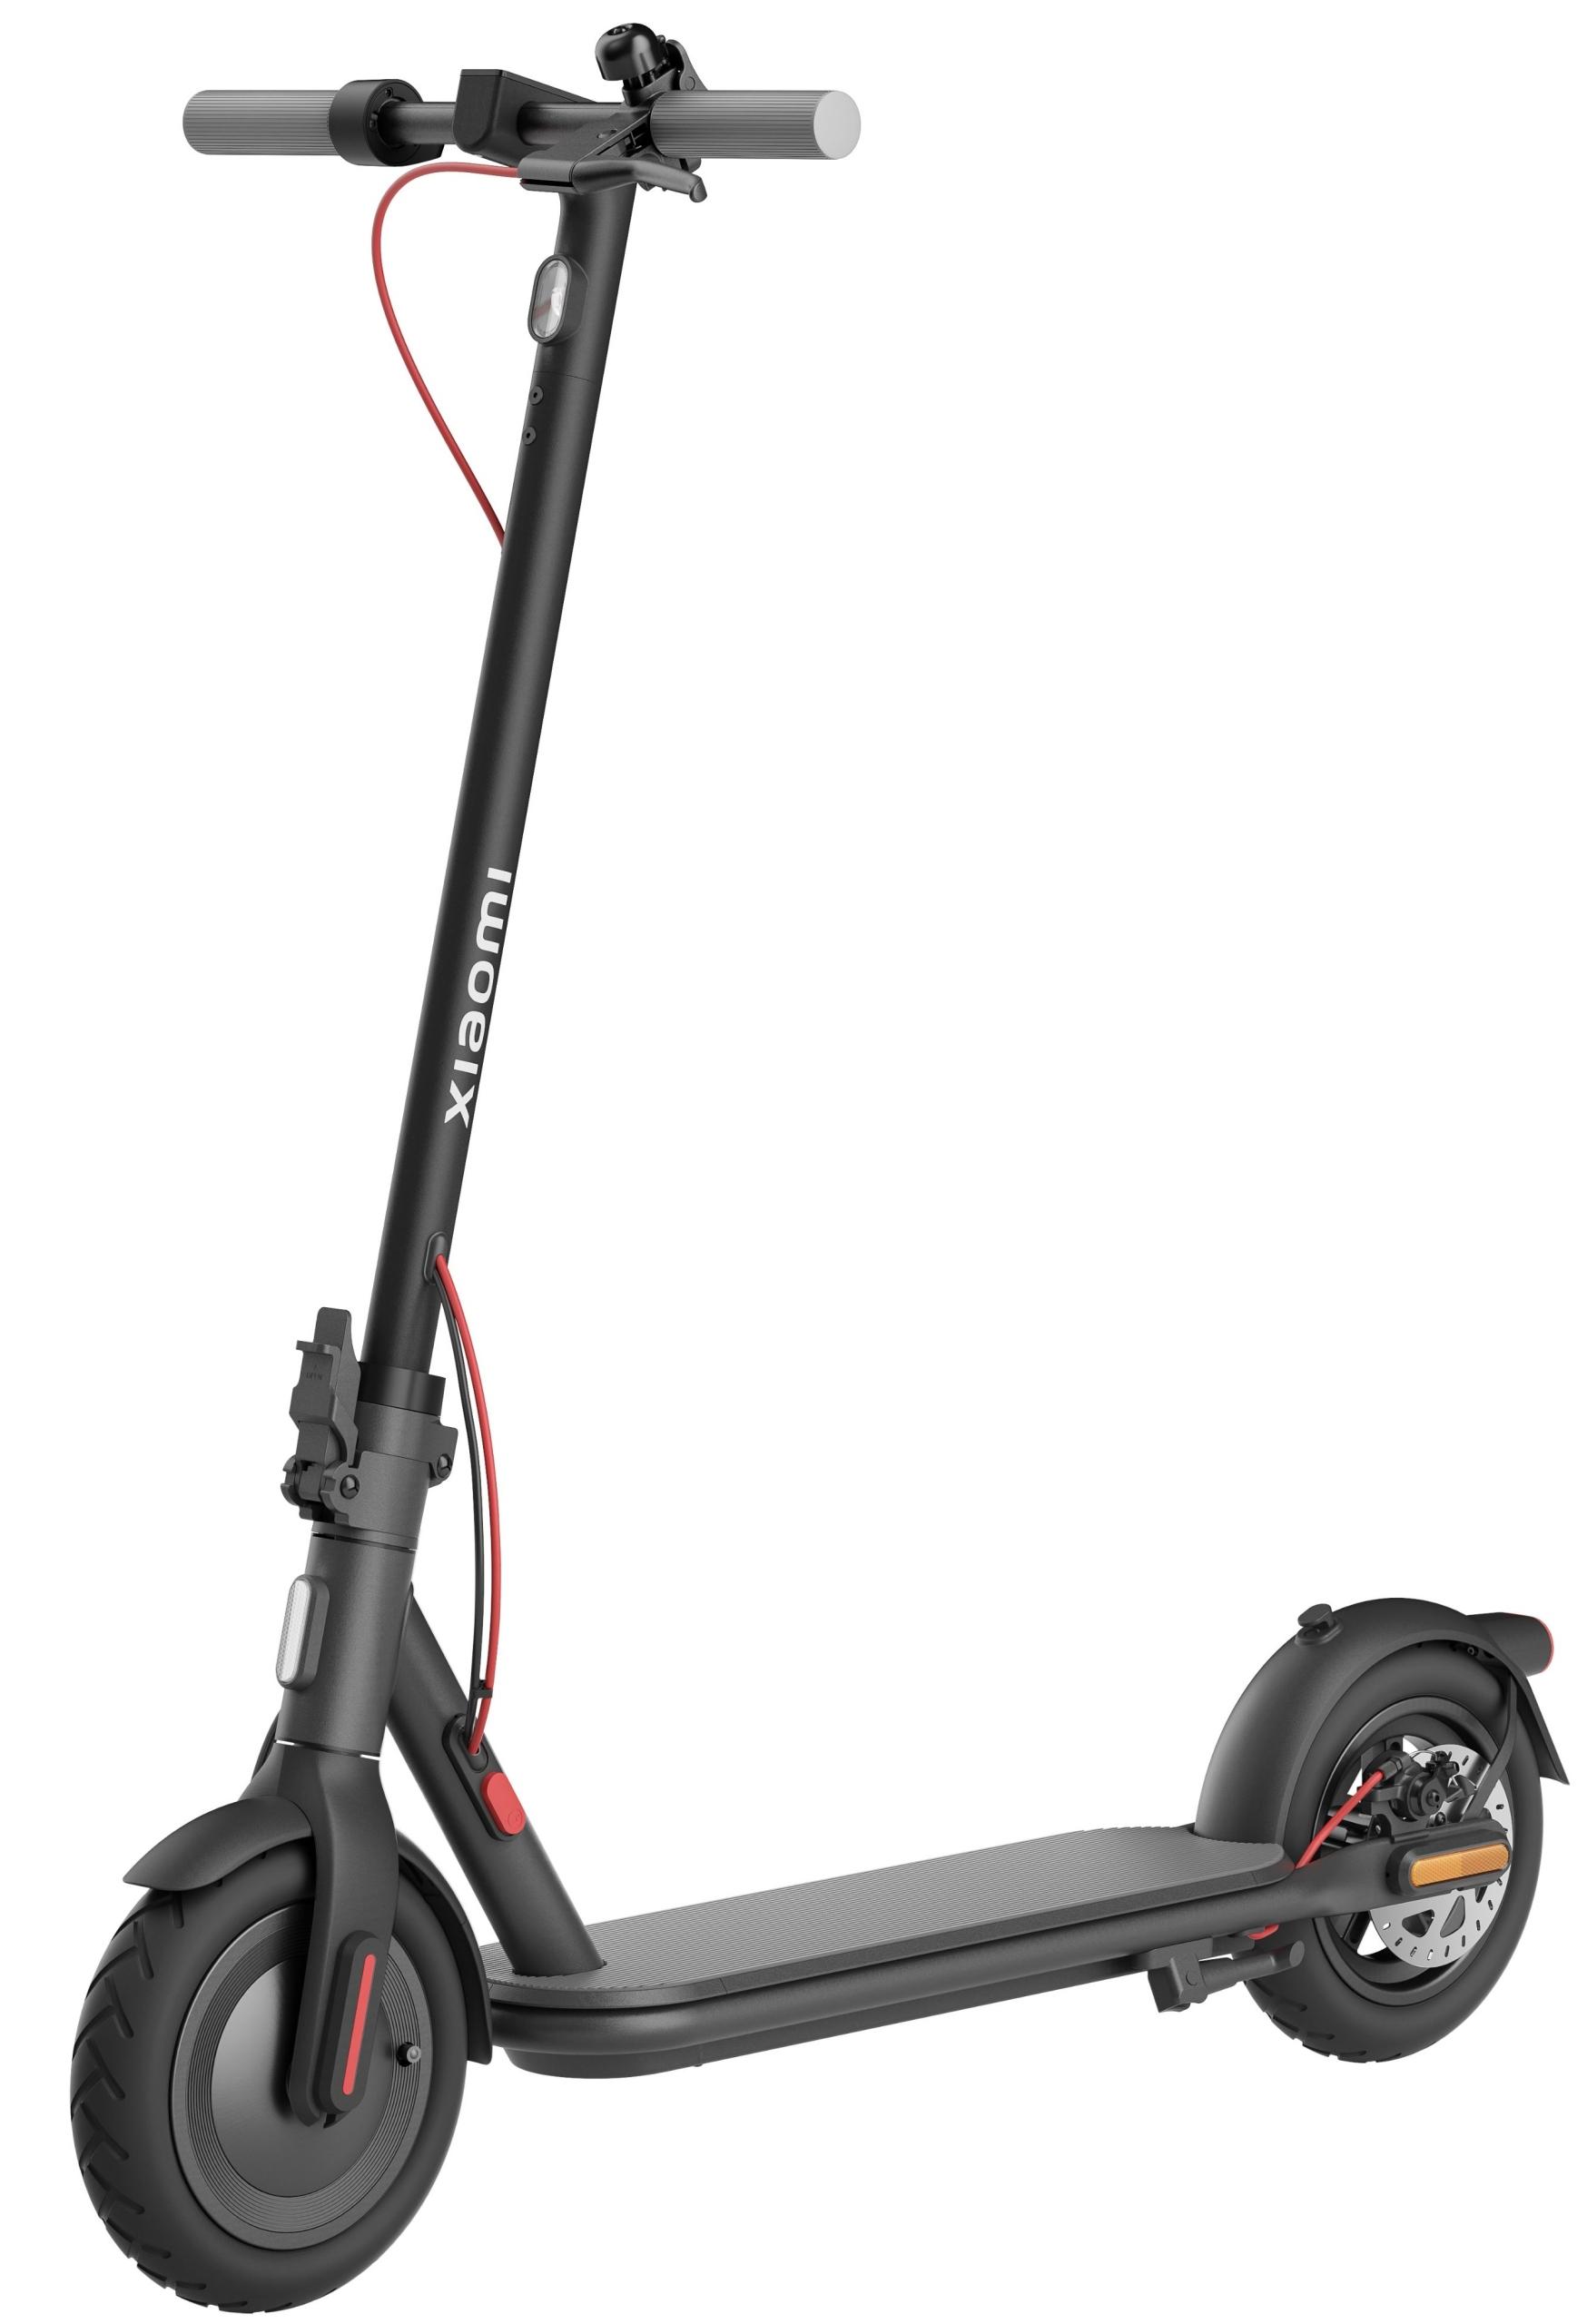
Elektroroller Xiaomi Scooter 4 300 W Faltbar 35 Km-3 Fahrmodi Electric Scooter 4Elektroroller Xiaomi Mi Electric Scooter 4Hinweis zur Nutzung in DeutschlandWichtiger Hinweis: Für diese Ausführung werden keine deutsche Allgemeine Betriebserlaubnis (ABE) und keine Datenbestätigung mitgeliefert. Das Fahrzeug ist bei Lieferung nicht für den öffentlichen Straßenverkehr in Deutschland zugelassen.Eine Einzelbetriebserlaubnis (EBE) kann der Käufer auf eigene Kosten beantragen; hierfür ist in der Regel ein technisches Gutachten nach § 21 StVZO erforderlich. Bis zum Vorliegen einer gültigen Betriebserlaubnis und der erforderlichen Versicherungsplakette darf das Fahrzeug nicht im öffentlichen Straßenverkehr genutzt werden.XIAOMI Scooter 4 ist ein Elektroroller, der interessantes Design, Leistung und bequeme Nutzung vereint. Hergestellt von der renommierten Marke Xiaomi, ist dieser Roller sowohl für Personen geeignet, die sich schnell und bequem in der Stadt bewegen möchten, als auch für diejenigen, die umweltfreundliche Lösungen schätzen. Spüren Sie den Wind in den HaarenDer590,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuergestaltung bei Schenkung und Erbschaft, Fachbücher von Robert Opris, Tobias KrauseDas Fachbuch "Steuergestaltung bei Schenkung und Erbschaft" bietet eine umfassende und praxisnahe Anleitung zur Steueroptimierung bei Vermögensübertragungen und Nachfolgeregelungen. Verfasst von den erfahrenen Autoren Tobias Krause und Robert Opris, richtet sich das Buch sowohl an Fachleute als auch an interessierte Laien. Es behandelt die komplexen steuerlichen Aspekte, die bei der Übertragung von Vermögen zu beachten sind, und bietet zahlreiche Beispiele sowie praktische Tipps. Die Inhalte sind klar strukturiert und nach Lebenssachverhalten sowie Zeitpunkten geordnet, was eine einfache Navigation durch die Themen ermöglicht. Von der privaten Vermögensübertragung über Unternehmensnachfolge bis hin zu potenziellen Gefahrenquellen werden alle relevanten Aspekte behandelt. Die Aktualisierung des Buches berücksichtigt die neuesten gesetzlichen Änderungen, einschliesslich des MoPeG, und stellt sicher, dass die Leser stets auf dem neuesten Stand sind.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
A11 faltbares Pendler-Elektrofahrrad, 25 km/h, 36V 12,8Ah, max. Steigfähigkeit 20°, Doppelscheibenbremsen vorne und hinten, 3+1 Fahrmodi,120kgAVDLEU A11 16 Zoll stilvolles Klappfahrrad Übersicht der KernparameterMarkennummer: AVDL EU A11Gehäusematerial: KohlenstoffstahlMotorleistung: EU-Version 250WHöchstgeschwindigkeit: EU-Version 25 km/hMaximale Steigung: 20°Batteriespezifikationen: 36 V 12,8 Ah (460,8 Wh) effiziente abnehmbare LithiumbatterieReinelektrische Reichweite: 30 - 35 kmLadezeit: 4 - 5 Stunden (Schnellladung)Reifengröße: 16 x 2,125 ZollBremssystem: Doppelscheibenbremse vorne und hintenBeleuchtungssystem: LED-Scheinwerfer + Heckleuchte (mit Bremsanzeige)Dashboard: Intelligentes LCD-Display (Echtzeit-Anzeige von Geschwindigkeit, Leistung, Kilometern, Geschwindigkeit und Fehlercode)Fahrmodus: 3+1 Fahrmodus (3 Gänge AAS Intelligent Assistance + 1 Gänge menschliches Fahren)Gesamtgewicht: 24,5 kgGesamtgewicht: 30,4 kgMaximale Belastung: 120 kgAnwendbare Höhe: 140 - 175 cmWasserdichtigkeit: IPX4Betriebstemperatur: -10°C bis 45°CAusdehnungsgröße: 1335 620 1110 mmFaltgröße: 750 360 630 mmVerpackungsgröße: 780 380 640 mmPa529,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Fahrmodi Pro?
Was ist Fahrmodi Pro? Fahrmodi Pro ist ein fortschrittliches System, das es dem Fahrer ermöglicht, verschiedene Fahrmodi auszuwählen, um das Fahrverhalten des Fahrzeugs anzupassen. Diese Modi können die Leistung, das Handling und andere Fahrzeugparameter beeinflussen, um eine optimale Fahrerfahrung zu gewährleisten. Fahrmodi Pro können in der Regel über ein Bedienfeld oder eine App gesteuert werden und bieten dem Fahrer die Möglichkeit, das Fahrzeug an unterschiedliche Fahrbedingungen anzupassen. Diese Funktion ist besonders nützlich für Fahrer, die gerne verschiedene Fahrstile ausprobieren oder ihre Fahrt an unterschiedliche Gelände- oder Wetterbedingungen anpassen möchten. **
-
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
Ähnliche Suchbegriffe für Fahrmodi
-
Der Gleichheitssatz im Erbschaft- und Schenkungsteuerrecht – dargestellt am Beispiel der gemischten Schenkung, Taschenbuch von Philipp Waldenfels,Der Gleichheitssatz Im Erbschaft- Und Schenkungsteuerrecht – Dargestellt Am Beispiel Der Gemischten Schenkung, Taschenbuch Von Philipp Waldenfels, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-57952-7, Seitenanzahl: 18468,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
-
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.