Domain erbschaftssteuergesetz.de kaufen?
Wir ziehen mit dem Projekt
erbschaftssteuergesetz.de um.
Sind Sie am Kauf der Domain
erbschaftssteuergesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erbschaftssteuergesetz.de kaufen?
Um wie viel Prozent unterscheiden sich die Oberflächen der beiden Holzkörper?
Die Oberflächen der beiden Holzkörper unterscheiden sich um X Prozent. **
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **

Ähnliche Suchbegriffe für Holzkörper
Top-Angebote
Produkte zum Begriff Holzkörper:
-
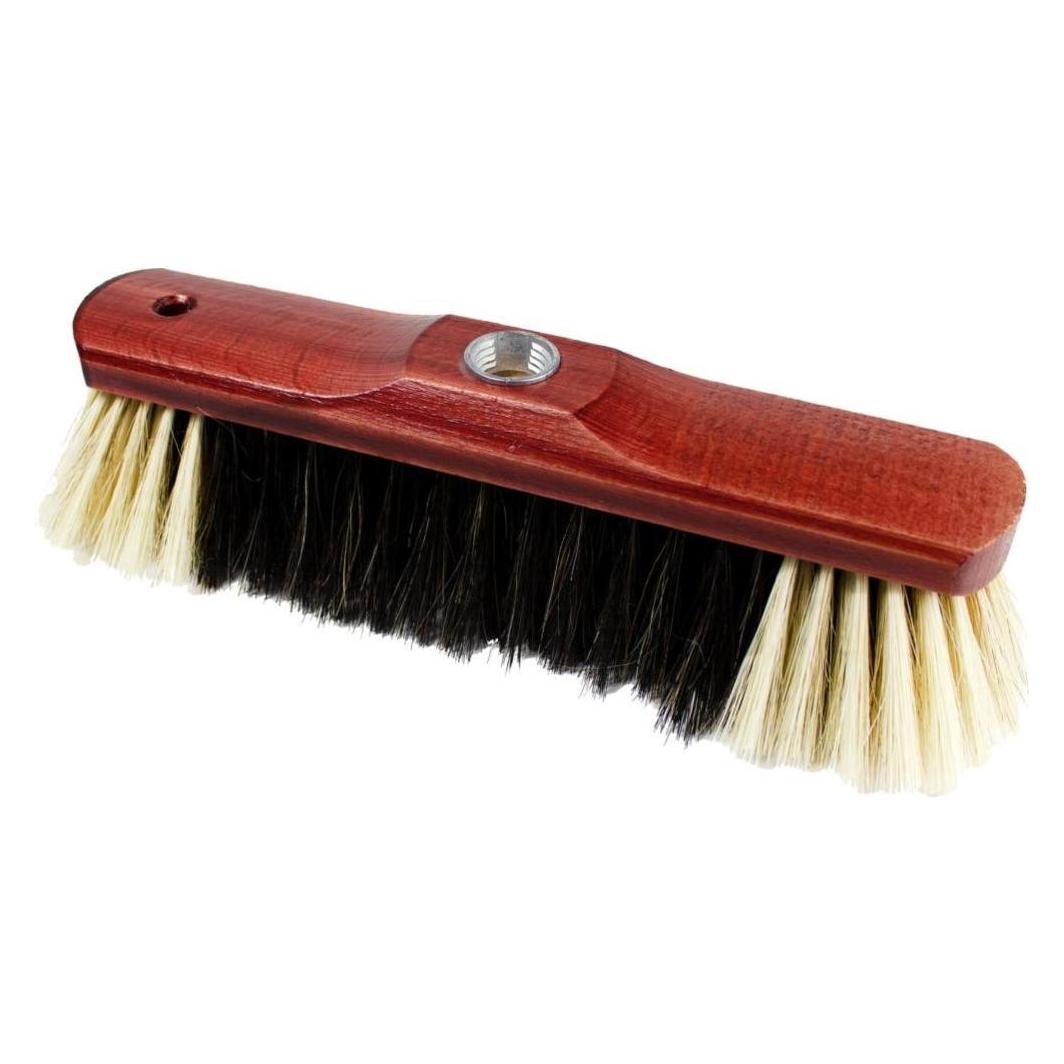
Stubenhandfeger Naturhaar Holzkörper klarlackiert 30 cmStubenhandfeger Naturhaar Handfeger 30cm, naturlackiertes Holz, Besteckung 60 % Naturhaar und 40 % PET Borsten, heller Naturhaar-Bart, staubbindend, geeignet für feinen Staub im Innenbereich. - Besatz Naturhaar - Handfeger 30 cm - naturlackiertes Holz - geeignet für feinen Staub im Innenbereich - Abmessung LxBxH 300 x 50 x 75 mm11,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **

Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
Top-Angebote
Produkte zum Begriff Holzkörper:
-
BECOnnect Schrubber/ wischer Holzkörper, 23 cmBECOnnect Schrubber Thermo - PET, 23 cm Für die gründliche Reinigung glatter Böden. Buchenholz-Körper. - deutlich gründliche Reinigung - Arbeitsbreite 23 cm - Holzkörper - Besatz Kunststoff Thermo-PET - Stiehl Halterung BECOnnect10,41 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stubenhandfeger Naturhaar Holzkörper klarlackiert 30 cmStubenhandfeger Naturhaar Handfeger 30cm, naturlackiertes Holz, Besteckung 60 % Naturhaar und 40 % PET Borsten, heller Naturhaar-Bart, staubbindend, geeignet für feinen Staub im Innenbereich. - Besatz Naturhaar - Handfeger 30 cm - naturlackiertes Holz - geeignet für feinen Staub im Innenbereich - Abmessung LxBxH 300 x 50 x 75 mm11,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Um wie viel Prozent unterscheiden sich die Oberflächen der beiden Holzkörper?
Die Oberflächen der beiden Holzkörper unterscheiden sich um X Prozent. **
-
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
Ähnliche Suchbegriffe für Holzkörper
-
Profi Saalbesen Kehrbesen Hallenbesen Reinigungsbesen Holzkörper StielhalterProfi Saalbesen mit Stielhalter für effektive Innenreinigung Der Profi Saalbesen mit einer Arbeitsbreite von 400 mm und integriertem Stielhalter ist die ideale Lösung für eine gründliche und effiziente Reinigung von Innenräumen. Dieser hochwertige Kehrbesen wurde speziell für das Aufkehren von feinem Staub und Schmutz auf trockenen, glatten Böden konzipiert. Die sorgfältig ausgewählte Arenga/Elaston-Mischung der Borsten sorgt für eine hervorragende Kehrleistung bei minimaler Staubentwicklung, was ihn zum perfekten Reinigungsbesen für Hallen, Lager und gewerbliche Flächen macht. Die Kombination aus robustem Holzkörper und langlebigen Borsten garantiert eine lange Lebensdauer und zuverlässige Performance bei täglichem Gebrauch. Der Profi-Saalbesen ist ein unverzichtbarer Helfer, um Sauberkeit und Hygiene in Ihren Innenräumen zu gewährleisten. Er ermöglicht eine schnelle und mühelose Reinigung großer Flächen, wodurch Sie wertvolle Zeit sparen. Detaillierte Produktspezifikationen und Material Dieser hochwertige Bodenbesen zeichnet sich durch seine durchdachte Konstruktion und die Verwendung erstklassiger Materialien aus: Besenkörper: Gefertigt aus stabilem Holz, bietet er die notwendige Robustheit und Langlebigkeit für den professionellen Einsatz. Bestückung: Die spezielle Arenga/Elaston-Mischung der Borsten ist besonders weich und zugleich strapazierfähig. Diese Borstenmischung ist optimiert für das Kehren von feinem Staub und leichtem Schmutz. Borstenlänge: Die Borsten haben eine effektive Länge von ca. 75 mm, was eine optimale Anpassung an verschiedene Bodenoberflächen und eine hohe Schmutzaufnahme ermöglicht. Stielhalter: Ein robuster Metallstielhalter ist fest am Besenkörper montiert und sorgt für eine sichere Verbindung mit dem Besenstiel. Stielaufnahme: Der Stielhalter ist passend für Besenstiele mit einem Durchmesser von 28 mm, was eine einfache Kompatibilität mit vielen handelsüblichen Stielen gewährleistet. Arbeitsbreite: Mit einer Breite von 400 mm ist dieser Hallenbesen ideal für das schnelle Kehren großer Flächen. Anwendungsbereich: Ausschließlich für den Indoor-Einsatz auf trockenen Flächen geeignet. Die Borsten sind nicht für den Nassbereich oder für den Außeneinsatz vorgesehen. Dies gewährleistet die Langlebigkeit der Borsten und die Effizienz bei der Trockenreinigung. Dieser Saalbesen ist speziell für die Anforderungen der Innenreinigung konzipiert und liefert dort beste Ergebnisse. Für groben Schmutz oder den Einsatz bei Nässe sind andere Besenmodelle besser geeignet. Häufig gestellte Fragen (FAQ) zum Profi-Saalbesen Hier finden Sie Antworten auf häufige Fragen zu unserem Profi-Saalbesen: F: Für welche Art von Schmutz ist dieser Saalbesen am besten geeignet? A: Dieser Kehrbesen ist optimal für feinen Staub, Haare und leichten Schmutz auf trockenen, glatten Innenböden. Die weiche Borstenmischung minimiert die Staubentwicklung. F: Kann der Besen auch im Außenbereich oder bei Nässe verwendet werden? A: Nein, dieser Reinigungsbesen ist ausschließlich für den Trockeneinsatz im Innenbereich konzipiert. Er ist nicht nassfest und sollte nicht im Freien oder für die Aufnahme von feuchten Materialien verwendet werden. F: Welchen Stieldurchmesser benötige ich für diesen Besen? A: Der integrierte Metallstielhalter ist für Besenstiele mit einem Durchmesser von 28 mm ausgelegt, was eine gängige Größe für viele Besenstiele ist. F: Aus welchem Material bestehen die Borsten und der Besenkörper? A: Die Bestückung besteht aus einer hochwertigen Arenga/Elaston-Mischung, die für ihre Weichheit und Effizienz bekannt ist. Der Besenkörper ist aus robustem Holz gefertigt. F: Ist dieser Saalbesen auch für große Flächen wie Lagerhallen geeignet? A: Ja, mit seiner Arbeitsbreite von 400 mm ist dieser Hallenbesen sehr gut für die effiziente Reinigung großer Innenflächen wie Lagerhallen, Werkstätten oder große Büroräume geeignet.12,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
OSBORN Handdrahtbürste mit Holzkörper - Borstenreihen: 5 ; MessingVERWENDUNG: die Handdrahtbürste eignet sich ideal zum Entlacken, Entrosten und Reinigen von leichten VerschmutzungenSTABILER HOLZGRIFF: diese robuste Drahtbürste aus Holz liegt angenehm der Hand und kann über die Lochung einfach an der Wand aufgehängt werdenSPEZIFIKATION: Arbeitslänge: 145 mm | Borstenhöhe: 25 mm | Drahtstärke: 0,3 mm | Gesamtlänge: 285 mm | Ausführung: Draht gerade | Borstenreihen: 5LIEFERUMFANG: 1x Handdrahtbürste 5 reihig mit Holzgriff, Draht gerade12,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
-
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.