Domain erbschaftssteuergesetz.de kaufen?
Wir ziehen mit dem Projekt
erbschaftssteuergesetz.de um.
Sind Sie am Kauf der Domain
erbschaftssteuergesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erbschaftssteuergesetz.de kaufen?
Wie installiere ich einen Handfeuermelder von Bosch?
Um einen Handfeuermelder von Bosch zu installieren, müssen Sie zunächst die Montageplatte an der gewünschten Stelle an der Wand befestigen. Stellen Sie sicher, dass die Montageplatte fest sitzt und keine Bewegung aufweist. Anschließend können Sie den Handfeuermelder auf die Montageplatte aufsetzen und sicherstellen, dass er richtig einrastet. Schließlich müssen Sie die Verkabelung gemäß den Anweisungen von Bosch durchführen und den Handfeuermelder an das entsprechende Alarmsystem anschließen. **
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **

Ähnliche Suchbegriffe für Handfeuermelder
Top-Angebote
Produkte zum Begriff Handfeuermelder:
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
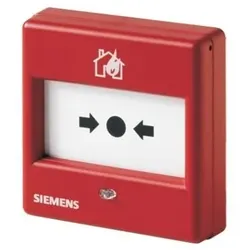
Siemens FDM365-RP Handfeuermelder mit rückstellbarem Kunststoffeinsatz S54311F111A1 FDM365RPZur manuellen Sofortauslösung eines Brandalarmes. Für Innenanwendung. Direkte Alarmauslösung durch Drücken auf den Kunststoffeinsatz. Mit dem Schlüssel wird der Schalter zurückgestellt und die Betriebsbereitschaft wieder hergestellt. Für Aufputz- und Unterputz-Kabeleinführung an gut zugänglichen Stellen. Für die Aufputzmontage muss der Gehäuseboden FDMH295-x separat bestellt werden.117,90 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schild Brandschutzordnung(ohne Handfeuermelder),TeilA(2014),Kunststoff,nachl.,210x297mmAushang: Brandschutzordnung für bauliche Anlagen ohne Handfeuermelder nach DIN 14096-Teil A (2014) Material: Kunststoff, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m2 Format: 29,7 x 21,0 cm Symbole gemäß ASR A1.3 (2013) und DIN EN ISO 7010 Teil A ist ein AUSHANG, der gut sichtbar angebracht werden muss und sich an alle Personen (z. B. Bewohner, Beschäftigte, Mitarbeiter von Fremdfirmen, Besucher) richtet, die sich in einer baulichen Anlage aufhalten. Brandschutzordnungen müssen stets auf aktuellem Stand gehalten werden und sind mindestens alle 2 Jahre von einer sachkundigen Person zu prüfen. Ein Aushang, der nicht mehr einwandfrei lesbar ist oder dessen Inhalt nicht mehr zutrifft, muss ersetzt werden.Alternative Nr.: 4440KHL Basis-Mengeneinheit: Stück Breite in mm: 210 Erkennungsweite in m: 0 Gewicht in kg: 0,106 Grundfarbe: Weiß Höhe in mm: 297 Leuchtdichte in mcd: 160 Material: Kunststoff Menge pro Einheit: 1 Mengeneinheit: Stück Symbolfarbe: Rot/Schwarz/Grün Textfarbe: Schwarz27,93 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
Top-Angebote
Produkte zum Begriff Handfeuermelder:
-
Meinert, Carsten: Die "gemischte Schenkung"Die "gemischte Schenkung" , The mixed gift is one of the "classics" among problems of civil law. The Federal Court of Justice once called it the "actual impossibility of a settlement which is satisfactory in every respect from a legal perspective." Carsten Meinert attempts to prove the opposite. He deconstructs a centuries-old discussion, examines the individual elements in relation to their persuasiveness and develops a concept of legal reasoning which brings the interests of the persons affected by the mixed gift into balance. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20250131, Titel der Reihe: Jus Privatum##, Autoren: Meinert, Carsten, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 1100, Themenüberschrift: LAW / Civil Law, Keyword: Daten als Entgelt; Gemischte Geschäfte; Schenkung unter Auflage / Auflagenschenkung; Typenverschmelzungsvertrag; negotium mixtum cum donatione, Fachschema: Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 232, Breite: 155, Höhe: 62, Gewicht: 683, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,184,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie installiere ich einen Handfeuermelder von Bosch?
Um einen Handfeuermelder von Bosch zu installieren, müssen Sie zunächst die Montageplatte an der gewünschten Stelle an der Wand befestigen. Stellen Sie sicher, dass die Montageplatte fest sitzt und keine Bewegung aufweist. Anschließend können Sie den Handfeuermelder auf die Montageplatte aufsetzen und sicherstellen, dass er richtig einrastet. Schließlich müssen Sie die Verkabelung gemäß den Anweisungen von Bosch durchführen und den Handfeuermelder an das entsprechende Alarmsystem anschließen. **
-
Wie hoch ist der Erbschaftssteuer Freibetrag?
Wie hoch ist der Erbschaftssteuer Freibetrag? Der Erbschaftssteuer Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. In Deutschland beträgt der Freibetrag für Ehepartner und Kinder beispielsweise 500.000 Euro. Für Enkel liegt der Freibetrag bei 200.000 Euro. Bei weiter entfernten Verwandten oder Nicht-Verwandten ist der Freibetrag deutlich niedriger. Es lohnt sich daher, sich über die aktuellen Regelungen zur Erbschaftssteuer und den Freibeträgen zu informieren. **
-
Wie können Erben ihren Anteil an einer Erbschaft rechtlich geltend machen? Was geschieht mit einer Erbschaft, wenn kein Testament vorliegt?
Erben können ihren Anteil an einer Erbschaft rechtlich geltend machen, indem sie einen Erbschein beantragen, das Erbe ausschlagen oder annehmen und gegebenenfalls einen Anwalt hinzuziehen. Wenn kein Testament vorliegt, wird die Erbschaft nach den gesetzlichen Regelungen verteilt, in der Regel an die nächsten Verwandten des Verstorbenen. **
-
Wie hoch ist Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Schenkungen zwischen Ehepartnern liegt der Freibetrag beispielsweise bei 500.000 Euro. Bei Schenkungen zwischen Eltern und Kindern beträgt der Freibetrag 400.000 Euro. Für Schenkungen an Enkelkinder liegt der Freibetrag bei 200.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
Ähnliche Suchbegriffe für Handfeuermelder
-
Siemens FDM365-RP Handfeuermelder mit rückstellbarem Kunststoffeinsatz S54311F111A1 FDM365RPZur manuellen Sofortauslösung eines Brandalarmes. Für Innenanwendung. Direkte Alarmauslösung durch Drücken auf den Kunststoffeinsatz. Mit dem Schlüssel wird der Schalter zurückgestellt und die Betriebsbereitschaft wieder hergestellt. Für Aufputz- und Unterputz-Kabeleinführung an gut zugänglichen Stellen. Für die Aufputzmontage muss der Gehäuseboden FDMH295-x separat bestellt werden.117,90 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
Schild Brandschutzordnung(ohne Handfeuermelder),TeilA(2014),Kunststoff,nachl.,210x297mmAushang: Brandschutzordnung für bauliche Anlagen ohne Handfeuermelder nach DIN 14096-Teil A (2014) Material: Kunststoff, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m2 Format: 29,7 x 21,0 cm Symbole gemäß ASR A1.3 (2013) und DIN EN ISO 7010 Teil A ist ein AUSHANG, der gut sichtbar angebracht werden muss und sich an alle Personen (z. B. Bewohner, Beschäftigte, Mitarbeiter von Fremdfirmen, Besucher) richtet, die sich in einer baulichen Anlage aufhalten. Brandschutzordnungen müssen stets auf aktuellem Stand gehalten werden und sind mindestens alle 2 Jahre von einer sachkundigen Person zu prüfen. Ein Aushang, der nicht mehr einwandfrei lesbar ist oder dessen Inhalt nicht mehr zutrifft, muss ersetzt werden.Alternative Nr.: 4440KHL Basis-Mengeneinheit: Stück Breite in mm: 210 Erkennungsweite in m: 0 Gewicht in kg: 0,106 Grundfarbe: Weiß Höhe in mm: 297 Leuchtdichte in mcd: 160 Material: Kunststoff Menge pro Einheit: 1 Mengeneinheit: Stück Symbolfarbe: Rot/Schwarz/Grün Textfarbe: Schwarz27,93 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Brandschutzordnung (ohne Handfeuermelder), Teil A (2014), Folie, 210x297 mmAushang: Brandschutzordnung für bauliche Anlagen ohne Handfeuermelder nach DIN 14096-Teil A (2014) Material: Folie selbstklebend Format: 29,7 x 21,0 cm Symbole gemäß ASR A1.3 (2013) und DIN EN ISO 7010 Teil A ist ein AUSHANG, der gut sichtbar angebracht werden muss und sich an alle Personen (z. B. Bewohner, Beschäftigte, Mitarbeiter von Fremdfirmen, Besucher) richtet, die sich in einer baulichen Anlage aufhalten. Brandschutzordnungen müssen stets auf aktuellem Stand gehalten werden und sind mindestens alle 2 Jahre von einer sachkundigen Person zu prüfen. Ein Aushang, der nicht mehr einwandfrei lesbar ist oder dessen Inhalt nicht mehr zutrifft, muss ersetzt werden. Alternative Nr.: 4440F Basis-Mengeneinheit: Stück Breite in mm: 210 Erkennungsweite in m: 0 Gewicht in kg: 0,017 Grundfarbe: Weiß Höhe in mm: 297 Material: Folie Menge pro Einheit: 1 Mengeneinheit: Stück Symbolfarbe: Rot/Schwarz/Grün Textfarbe: Schwarz7,64 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Aufkleber Brandschutzordnung (ohne Handfeuermelder), Teil A (2014), Folie,nachl.,210x297mmAushang: Brandschutzordnung für bauliche Anlagen ohne Handfeuermelder nach DIN 14096-Teil A (2014) Material: Folie selbstklebend, langnachleuchtend Leuchtdichte: HIGHLIGHT 160 mcd/m2 Format: 29,7 x 21,0 cm Symbole gemäß ASR A1.3 (2013) und DIN EN ISO 7010 Teil A ist ein AUSHANG, der gut sichtbar angebracht werden muss und sich an alle Personen (z. B. Bewohner, Beschäftigte, Mitarbeiter von Fremdfirmen, Besucher) richtet, die sich in einer baulichen Anlage aufhalten. Brandschutzordnungen müssen stets auf aktuellem Stand gehalten werden und sind mindestens alle 2 Jahre von einer sachkundigen Person zu prüfen. Ein Aushang, der nicht mehr einwandfrei lesbar ist oder dessen Inhalt nicht mehr zutrifft, muss ersetzt werden.Alternative Nr.: 4440FHL Basis-Mengeneinheit: Stück Breite in mm: 210 Erkennungsweite in m: 0 Gewicht in kg: 0,04 Grundfarbe: Weiß Höhe in mm: 297 Leuchtdichte in mcd: 160 Material: Folie Menge pro Einheit: 1 Mengeneinheit: Stück Symbolfarbe: Rot/Schwarz/Grün Textfarbe: Schwarz22,87 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Freibetrag bei Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer hängt von der Beziehung zwischen dem Erblasser und dem Erben ab. Ehepartner und eingetragene Lebenspartner haben einen Freibetrag von 500.000 Euro, Kinder und Stiefkinder von 400.000 Euro. Enkel haben einen Freibetrag von 200.000 Euro. Für alle anderen Erben beträgt der Freibetrag 20.000 Euro. Wenn der Wert des Erbes den Freibetrag übersteigt, muss Erbschaftssteuer gezahlt werden. Es ist wichtig, sich über die aktuellen Freibeträge und Steuersätze zu informieren, da sie sich je nach Gesetzgebung ändern können. **
-
Können Erben eine Schenkung anfechten?
Können Erben eine Schenkung anfechten? Ja, Erben können eine Schenkung unter bestimmten Umständen anfechten. Dies ist beispielsweise der Fall, wenn die Schenkung zu Lebzeiten des Erblassers erfolgte und dieser dadurch seine Pflichtteilsansprüche verletzt hat. Auch wenn die Schenkung unter Ausnutzung der Unerfahrenheit oder der Geschäftsunfähigkeit des Schenkers erfolgte, kann sie angefochten werden. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Letztendlich entscheidet jedoch das Gericht über die Wirksamkeit der Anfechtung. **
-
Wie hoch ist der Freibetrag bei Schenkung?
Der Freibetrag bei Schenkung variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag beispielsweise 500.000 Euro, für Kinder 400.000 Euro und für Enkel 200.000 Euro. Bei anderen Personen wie Geschwistern oder entfernten Verwandten liegt der Freibetrag bei 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Schenkungen über diesem Betrag steuerpflichtig sind. **
-
Wie hoch ist der Freibetrag bei der Erbschaftssteuer?
Der Freibetrag bei der Erbschaftssteuer variiert je nach Verwandtschaftsverhältnis zwischen Erblasser und Erben. Für Ehepartner und eingetragene Lebenspartner beträgt der Freibetrag in Deutschland beispielsweise 500.000 Euro. Für Kinder liegt der Freibetrag bei 400.000 Euro. Bei Enkeln beträgt er 200.000 Euro. Geschwister haben einen Freibetrag von 20.000 Euro. Es ist wichtig, den Freibetrag zu beachten, da Erbschaften über diesem Betrag steuerpflichtig sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.